KAI 3분기 실적 매출 1조643억원 | 영업이익 794억·신규 수주 502% 증가, 숫자 뜻 정리
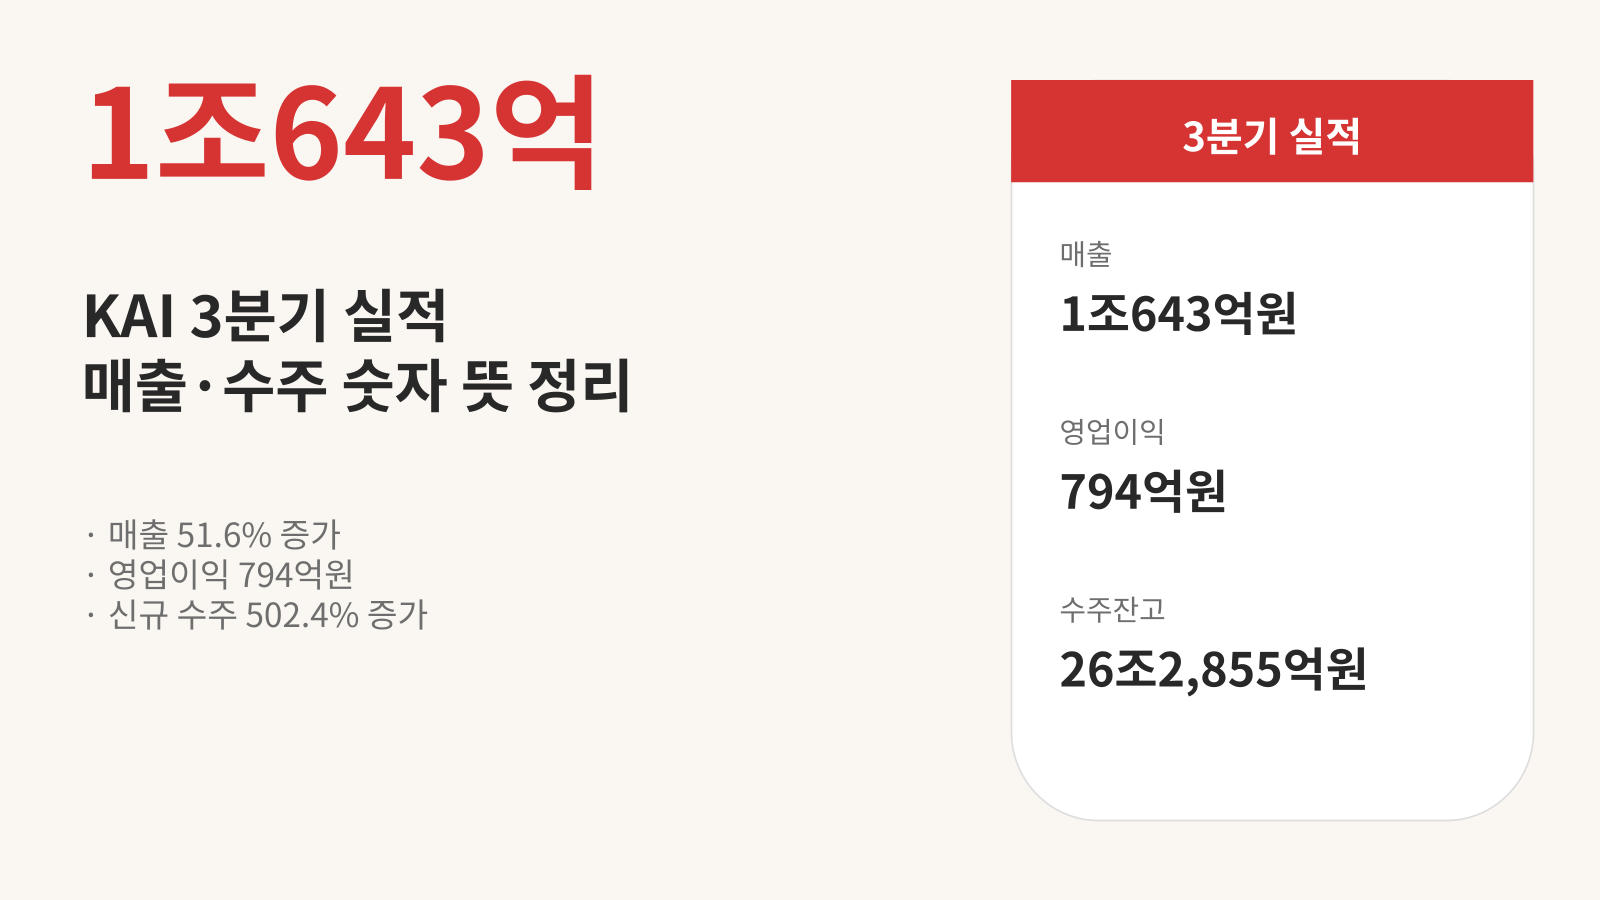
어제(11월 3일) 한국항공우주산업, KAI가 3분기 실적을 발표했어요.
매출 1조643억원, 영업이익 794억원.
같은 날 코스피는 3.59% 빠진 5,648.79에 마감해서 더 눈에 띄었는데요.
기사마다 "52% 증가", "수주 500%" 같은 숫자가 나오는데..
이게 각각 무슨 뜻인지 하나씩 정리해 봤어요.
KAI 3분기 실적 숫자 한눈에
| 항목 | 3분기 | 작년 같은 기간 대비 |
| 매출 | 1조643억원 | +51.6% |
| 영업이익 | 794억원 | +31.9% |
| 영업이익률 | 7.5% | 작년 3분기 8.6% |
| 당기순이익 | 190억원 | 약 -51% |
| 신규 수주 | 1조5,806억원 | +502.4% |
연결 기준 잠정 실적이에요.
매출과 영업이익은 늘었는데 순이익은 오히려 절반 가까이 줄었다는 게 포인트예요.
매출 52% 증가, 어디서 늘었을까?
사업별로 나눠 보면 이렇습니다.
- 국내사업 4,937억원 (+83.3%): 9월부터 시작된 KF-21 공군 인도, FA-50GF 납품, 헬기 개발사업 매출
- 완제기 수출 2,914억원 (+77.9%): 폴란드·말레이시아·필리핀 FA-50 사업
- 기체구조물 2,628억원 (+7.2%): 보잉 등 민항기 부품 납품
해외 매출 비중은 53%였대요.
KF-21이 개발 약 10년 반 만에 공군에 인도되기 시작한 게 이번 분기부터 숫자로 잡힌 셈이에요.
영업이익은 늘었는데 이익률은 왜 낮아졌을까?
영업이익률은 매출 중 영업이익이 차지하는 비율이에요.
7.5%면 1만원어치 팔아서 750원 남겼다는 뜻.
1분기 6.1%, 2분기 4.1%보다는 올랐지만 작년 3분기 8.6%보단 낮아요.
보도에 따르면 엔진 수급 문제로 소형무장헬기(LAH) 납품이 늦어진 게 영향을 줬다고 해요.
순이익 190억원이 영업이익보다 훨씬 작은 것도 영업 외 비용이 컸다는 뜻이고요.
수주 502% 증가는 무슨 뜻일까?
수주는 "앞으로 만들어 팔기로 계약한 금액"이에요.
당장 매출이 아니라 몇 년에 걸쳐 매출이 되는 돈이죠.
3분기 신규 수주가 1조5,806억원으로 작년 같은 기간(2,624억원)의 약 6배라서 502.4% 증가예요.
수출 1조4,575억원, 국내 1,231억원(해경·경찰 헬기 등)이었는데, 특정 대형 계약 이름은 공개되지 않았어요.
(퍼센트가 커 보여도 작년 3분기 수주가 적었던 영향도 있어요..)
수주잔고 26조원과 연간 목표
| 구분 | 금액 |
| 수주잔고 합계 | 26조2,855억원 |
| 국내 | 10조5,381억원 |
| 완제기 수출 | 6조1,930억원 |
| 기체구조물 | 9조5,544억원 |
수주잔고는 계약해 두고 아직 매출로 잡지 않은 일감이에요.
회사는 "5조원 이상의 연간 사상 최대 매출"을 기대한다고 밝혔고, 1~3분기 누적 매출은 약 3조3,249억원이에요.
4분기엔 KF-21 양산기 납품 확대, LAH 납품 재개가 예정돼 있다고 해요.
실적 기사 볼 때 체크할 점
- "전년 대비"인지 "전분기 대비"인지 (3분기 매출은 2분기보다는 8.9% 적었대요)
- 매출·영업이익·순이익이 같은 방향인지
- 수주 증가율은 작년 기준값이 작았는지
- 잠정 실적은 확정 공시에서 바뀔 수 있음
정리하면 매출은 KF-21·FA-50 덕분에 크게 늘었고, 이익률과 순이익은 아쉬웠던 분기였어요.
숫자 해석은 참고용이고, 투자 판단은 공시 원문을 직접 확인해 보세요 🙂
참고: 이투데이, EBN, 1코노미뉴스, 파이낸셜뉴스, 한국경제TV, 아시아경제 자료(2026.11.3)


댓글
댓글 쓰기